Blog
貸借対照表の見方って?ポイントを解説します
「貸借対照表ってどう見ればいいんだろう?」——読み方は「たいしゃくたいしょうひょう」です。細かい話は抜きにして、ざっくり理解できるように解説します。
貸借対照表とは
たとえば3月決算の法人の場合、3月末で年度が終わると決算を締めて決算書を作成します。 この中には通常、貸借対照表、損益計算書、株主資本等変動計算書、個別注記表などが含まれます。 これらを作成することで、法人税額の計算に利用したり、株主や金融機関などへ自社の業績を報告したりすることができます。 もっと簡単に言うと、貸借対照表は会社の1年間の成績表の一部です。
貸借対照表の区分
貸借対照表には、大きく分けて資産・負債・純資産の3つの区分があります(細かく言うと資産には流動資産・固定資産などの区分がありますが、ここではざっくりとした理解を優先します)。
- 資産 — 現金、有価証券など換金価値のあるもの
- 負債 — 借入金や社債といった、将来支払義務のあるもの
- 純資産 — 株主から調達した資金や、会社が稼いだ利益が貯まっていくところ
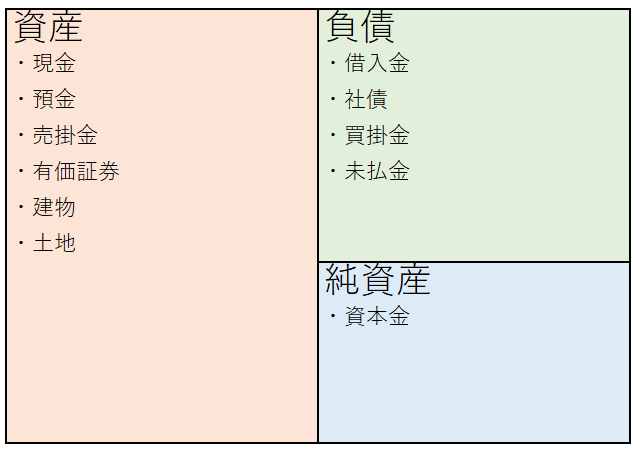
資産と負債、純資産の関係を式にすると、次のとおりです。
資産=負債+純資産 / 純資産=資産-負債
具体的な数字を例にすると、資産が100万円で負債が50万円なら、純資産は50万円になります。負債が30万円で純資産が40万円なら、資産は70万円です。
貸借対照表の見方のポイント
貸借対照表を見ると何が分かるのかというと、会社がどうやってお金を調達して、そのお金を何に変えているのかが分かります。負債が多い会社と純資産が多い会社を例に見てみましょう。
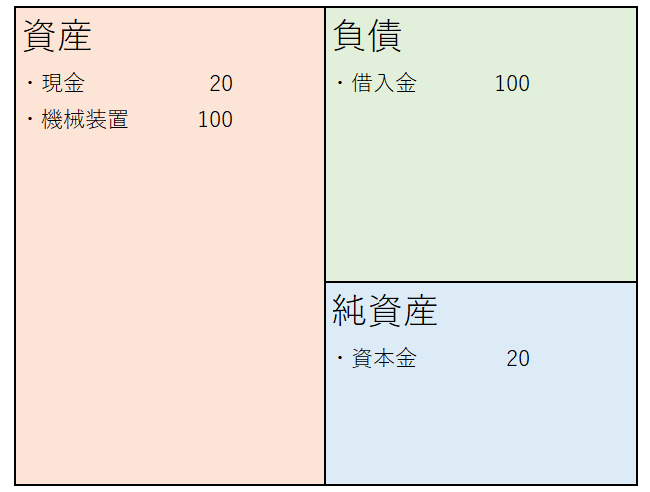
【負債が多い会社】
次はシンプルにした貸借対照表の例です。この会社は、新しい設備を買うために100万円を借入金で調達し、そのお金を機械装置という資産に変えたことが分かります。
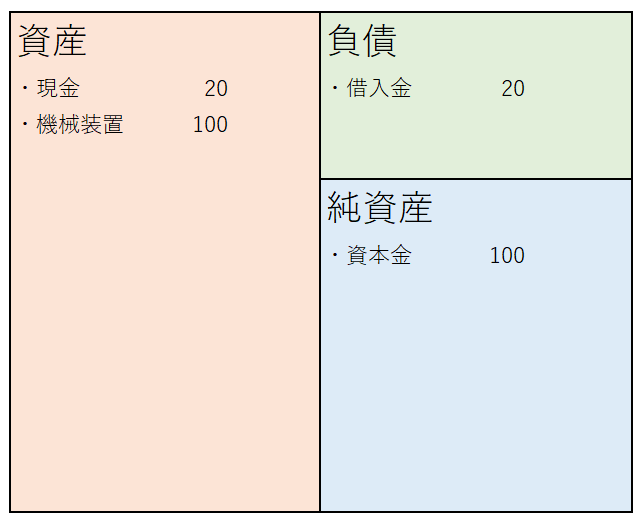
【純資産が多い会社】
純資産に記載されている資本金は、株主から調達したお金という意味です。この会社は、株主から100万円を調達して新しい機械装置を買ったのだろうと推測できます。
まとめ
貸借対照表はこれだけを見て分かることもありますが、損益計算書と一緒に分析して分かることや、同業他社の貸借対照表と比較して分かることもあります。 細かく説明するとかなりの量になるため、ここでは本当に基本的なことだけをまとめました。 最初から全てを覚えようとせず、まずは次の3つのポイントを押さえておくとよいでしょう。
- 貸借対照表は決算書の一部である
- 貸借対照表には資産・負債・純資産という3つの区分がある
- 貸借対照表を見ると、会社がどこから資金を調達し、その資金で何を買ったかを理解できる